چرا سقف خانه تبدیل به سنگینترین بار مالی خانوار شد؟
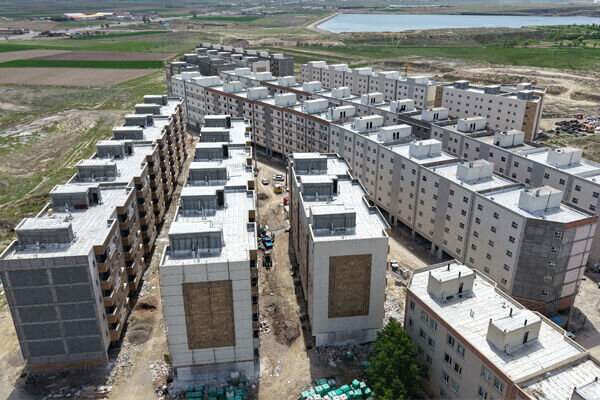
مسکن در ایران از یک «کالای مصرفی و نیاز اولیه زیستی» به «پناهگاه اصلی حفظ ارزش دارایی» در برابر تورم تبدیل شده است. سهم هزینه مسکن در سبد هزینه خانوار شهری ایران از مرزهای بحرانی (بیش از ۴۵ تا ۶۰ درصد در کلانشهرها) عبور کرده و دوره انتظار برای خانهدار شدن به چند دهه رسیده است. گزارش تحلیلی زیر دلایل ساختاری، پولی و اجرایی این جهش قیمتی را کالبدشکافی میکند.
۱. مسکن؛ پناهگاه فرار از افت ارزش پول ملی
مهمترین پیشران افزایش قیمت ملک در ایران، تورم عمومی و رشد نقدینگی سرگردان است. در شرایطی که بازارهای مالی مولد (مانند بورس یا تولید صنعتی) از ثبات کافی برخوردار نیستند، سرمایهگذاران سنتی و نهادی (از جمله بانکها و هلدینگها)، نقدینگی خود را به زمین و ملک تبدیل میکنند. این تقاضای سفتهبازانه، قیمتها را بسیار فراتر از توان خرید متقاضیان واقعی (مصرفکننده) بالا میبرد.
۲. احتکار و سهم سنگین قیمت «زمین» در بهای نهایی
در کلانشهرهایی مانند تهران، مشهد، اصفهان و تبریز، بین ۵۰ تا ۷۰ درصد قیمت نهایی یک واحد مسکونی مربوط به بهای زمین است.
- محدودیتهای طرحهای جامع شهری و عدم الحاق اراضی با زیرساخت.
- احتکار زمین و املاک کلنگی توسط ملاکان و بانکها به امید بازدهی نامتعارف.
- نبود پایههای مالیاتی بازدارنده مؤثر (مانند مالیات بر عایدی سرمایه و زمینهای بایر) باعث شده زمین به انحصار چندوجهی تبدیل شود.
۳. جهش بهای نهادههای ساختمانی و دستمزد
تورم در بخش تولید مسکن مستقیماً به خریدار منتقل میشود:
- قیمت آهنآلات، سیمان، بتن، تأسیسات مکانیکی و الکتریکی با نرخ ارز و بازارهای جهانی یا نرخهای بورس کالا هماهنگ است.
- رشد دستمزدهای اجرایی و خدمات مهندسی در کنار افزایش تعرفه عوارض صدور پروانه شهرداری و بیمهها، حاشیه سود سازندگان واقعی را فشرده کرده و قیمت کف تمامشده را بالا برده است.
۴. تأخیر در پروژهها به دلیل روشهای ساخت سنتی
میانگین زمان احداث یک ساختمان در ایران بین ۱۸ تا ۳۶ ماه است. در اقتصادی با تورم بالای سالانه، هر ماه تأخیر در بهرهبرداری پروژه به معنای جهش چندباره هزینهها و تحمیل بار مالی اضافی بر سازنده و خریدار است. عدم فراگیری صنعتیسازی و پیشساختگی مانع از مهار این چرخه فرسایشی شده است.
۵. انحراف تسهیلات بانکی و ناکارآمدی مدلهای تأمین مالی
قدرت تسهیلات مسکن در ایران بهشدت تحلیل رفته است؛ وامهای مسکن فعلی در کلانشهرها حتی ۲۰ درصد قیمت یک آپارتمان کوچکمتراژ را پوشش نمیدهند، در حالی که اقساط آنها از عهده کارمندان و کارگران خارج است. از سوی دیگر، بخش عمده اعتبارات بانکی به جای هدایت به ساخت مسکن ارزانقیمت، در اختیار بنگاهداری و پروژههای تجاری-لوکس قرار گرفته است.
تصویر اجمالی: اجزای تشکیلدهنده بهای مسکن در کلانشهرها
| مؤلفه | سهم تقریبی در قیمت تمامشده | عامل اصلی تشدیدکننده |
|---|---|---|
| زمین و جواز تراکم | ۵۰٪ الی ۷۰٪ | احتکار، کمبود زمین توسعهای و سفتهبازی |
| مصالح ساختمانی | ۲۰٪ الی ۲۵٪ | تورم تولید، وابستگی به ارز و بورس کالا |
| دستمزد و هزینههای اجرایی | ۱۰٪ الی ۱۵٪ | تورم عمومی و افزایش هزینههای خدمات مهندسی |
| خواب سرمایه و تأخیر ساخت | متغیر (۱۰٪ الی ۲۰٪ هزینه اضافه) | روشهای ساخت سنتی و کندی فرآیند بوروکراسی صدور مجوز |
راهکارهای برونرفت از بحران قیمت مسکن
- قفلگشایی از زمینهای دولتی و اراضی مستعد: عرضه گسترده زمین با زیرساخت مناسب برای شکستن حباب زمین.
- اجرای مالیاتهای تنظیمی و بازدارنده: فعالسازی مالیات بر خانههای خالی، اراضی بایر و معاملات مکرر سفتهبازانه.
- جهش به سمت صنعتیسازی ساختمان: کاهش زمان ساخت به زیر ۶ ماه برای جلوگیری از برخورد پروژهها به تورمهای سالانه.
- توسعه ابزارهای نوین تأمین مالی: استفاده از صندوقهای املاک و مستغلات (REITs) و پیشفروشهای متری شفاف در بورس.
حرف آخر
گرانی مسکن در ایران یک پدیده تکبعدی نیست؛ بلکه حاصل تلاقی «سیاستهای پولی تورمزا، احتکار زمین، انفعال صنعتی در ساخت و فقدان ابزارهای مالیاتی تنظیمگر» است. تا زمانی که مسکن به عنوان ابزار سرمایهگذاری غیرمولد سودهای بادآورده تولید کند، هیچ طرح حمایتی بدون مهار این متغیرهای ساختاری موفق نخواهد شد.
پیمان درخشان نسب
- همکاری مرکز تحقیقات وزارت راه و انجمن تولیدکنندگان و فناوران صنعتی ساختمان وارد فاز اجرایی میشود
- رستمی: ترند سرمایهگذاری در شمال کشور میتواند به یک جریان پایدار تبدیل شود
- ردیابی هدررفت انرژی ساختمان با اشعه مادونقرمز امکان پذیر شد
- ضرورت بازطراحی مسیر تصمیمگیری و خلق ارزش در شرکتهای تابعه گروه سرمایهگذاری مسکن
- بازنگری در فرآیند تصویب پروژههای جدید گروه سرمایهگذاری مسکن
- تأکید بر تقویت همافزایی و مدیریت هوشمندانه در شرکت سرمایهگذاری مسکن تهران
- نشست هماندیشی سرآمدان صنعت ساختمان به میزبانی گروه سرمایهگذاری مسکن برگزار شد
- نشست هماندیشی سرآمدان صنعت ساختمان به میزبانی گروه سرمایهگذاری مسکن برگزار شد
- بام سبز در تهران: از فضای مرده تا زیرساخت پایدار شهری
- پیشبرد و تکمیل پروژهها در کانون توجه پایش عملکرد شرکت سرمایهگذاری مسکن پردیس
دیدگاهتان را بنویسید